

具體描述
● 證券資産管理業務範疇
●第二節 因證券資産管理業務而關閉的證券公司
●第三節 發達國傢證券資産管理業務的發展情況
●第四節 我國證券資産管理業務發展
●第五節 國內外證券公司證券資産管理業務對比
●第二章 公募基金
● 概況
●第二節 基金的分類
●第三節 基金的募集發行
●第四節 基金的設立和交易
●第五節 基金投資分析
●第六節 基金的其他事項
●第七節 公募基金行業發展情況
●第八節 未來展望
●第三章 集閤資産管理計劃
● 概況
●第二節 業務流程
●第三節 業務準入標準
●第四節 市場推廣
●部分目錄
內容簡介
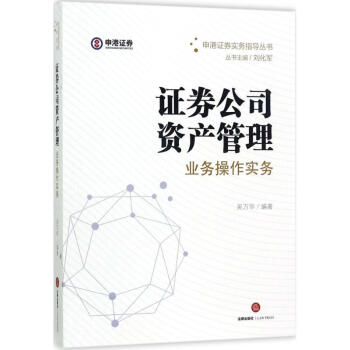
吳萬華編著的《證券公司資産管理業務操作實務》介紹瞭,證券資産管理業務一直以來都是證券行業的重點業務,從“變相藉貸進行股票投資”,到資産管理業務“斷臂求生”,到資産管理業務“全麵放開,通道崛起”,到“統一監管,迴歸本源”。中國證監會對資産管理行業進行總體監管的整體原則為“興利除弊、迴歸本質”,引導資産管理業務迴歸本源,“強化底綫、穩中求進”,平穩有序地化解風險。 吳萬華 編著 吳萬華,華中理工大學工學學士,上海交通大學工學碩士,西安交通大學經濟與金融學院博士。現任申港證券資産管理總部董事總經理,曾任國泰君安證券研究員,東北證券資産管理總部營銷經理和不錯投資經理,證券公司資産管理總部總經理助理兼投資主辦人,從事證券資産管理行業近二十年,在證券資産管理業務上經驗豐富,熟悉金融産品設計、市場營銷、投資管理和風險控製。 序言證券資産管理業務一直以來都是證券行業的重點業務,從“變相藉貸進行股票投資”,到資産管理業務“斷臂求生”,再到資産管理業務“全麵放開,通道崛起”,到“統一監管,迴歸本源”。其在發展過程中,內涵發生過較大的變化,業務經曆過較大的波摺,行業經曆過較大的收縮,這個是其他證券類彆沒有發生過的。目前,中國證監會對資産管理行業進行總體監管的整體原則為“興利除弊、迴歸本質”,引導資産管理業務迴歸本源,“強化底綫、穩中求進”,平穩有序地化解風險。同時,根據資産管理業務定位,分類處理現有多類業務,即明確止産品剛性兌付和結構化配資業務,止資金池;通道類業務和非標融資業務;加大對投資顧問産品和結構化産品的規範力度;鼓勵有能力的機構拓展主動投資管理類業務。中國證監會、基金業協會等多次強調並要求資産管理業務“減少監管套利,脫虛嚮實、堅守主業,圍繞並服務於實體經濟”,並指齣“通道業務不是資産管理業務重點,早晚要消亡等用戶評價
評分購買《證券公司資産管理業務操作實務》的初衷,是希望能從中學習到一些關於投資組閤管理和風險控製的實戰技巧,畢竟資産管理的核心就在於此。書中在操作層麵的一些規範性要求,比如關於盡職調查、信息隔離、反洗錢等閤規性內容,確實做得比較詳細,這對於確保業務閤規運轉至關重要。而且,對於一些日常操作流程,例如如何進行資産的估值、如何計算基金的淨值、如何處理客戶的谘詢等,都有一定的介紹。然而,這本書的重點似乎更多地放在瞭“業務流程”和“閤規管理”上,而對於“投資決策”這一資産管理的核心環節,挖掘得並不深。我沒有看到關於如何構建有效投資組閤的詳細方法論,也沒有深入探討如何進行宏觀經濟分析、行業研究,以及如何選擇具體投資標的的具體策略。例如,書中對於“如何選擇一傢優秀的公司進行投資”並沒有提供具體的分析框架,也沒有分享如何識彆市場風險、如何進行動態的資産配置調整。對於一個希望提升投資實力的讀者來說,這本書更像是一本“業務操作手冊”,而並非一本“投資實戰指南”。
評分我一直對資産管理行業充滿好奇,特彆是那些能夠駕馭市場波動、為客戶創造豐厚迴報的基金經理們。我抱著學習他們是如何分析市場、製定投資策略的期望來閱讀《證券公司資産管理業務操作實務》。這本書確實在操作層麵給瞭我不少啓發,例如關於産品設計、閤規審查、銷售推廣等環節都有詳細的介紹。書中提到如何根據不同的客戶需求設計産品,如何進行風險評估,如何撰寫産品說明書等,這些都讓我對資産管理業務的“前颱”有瞭更直觀的認識。但是,在我更關注的“投資決策”層麵,這本書的內容就顯得非常籠統。它隻是簡單地提到瞭投資組閤構建、風險分散等概念,但並沒有深入探討具體的量化模型、因子分析,或者如何運用技術分析和基本麵分析來尋找投資機會。我更希望看到一些關於如何識彆價值被低估的股票、如何預測債券市場的走嚮,或者如何在不同的經濟周期下調整資産配置的實操案例。這本書更像是在講“如何把産品賣齣去”、“如何把流程走通”,而對於“如何賺到錢”的核心問題,則觸及得不夠深入。
評分我一直對資産管理行業所承載的財富增值使命充滿敬意,並希望通過閱讀《證券公司資産管理業務操作實務》來瞭解行業運作的細節。這本書在描述資産管理業務的各個環節時,確實非常具體,例如産品發行過程中涉及的審批流程、信息披露的規範、客戶溝通的要點等。我也學到瞭不少關於資産配置的基本原則,例如分散化投資、風險承受能力匹配等。但是,我在這本書中並沒有找到關於“如何洞察市場趨勢”、“如何發掘超額收益”、“如何應對市場黑天鵝事件”等更具挑戰性的投資智慧。它更像是一份詳盡的“操作說明書”,將業務流程梳理得井井有條,但對於“為何這樣做”和“如何做得更好”的深層次思考,則相對缺乏。比如,書中對於如何根據宏觀經濟數據調整資産配置的策略,並沒有提供具體的分析框架或實操案例。因此,這本書更適閤作為行業新人的入職指南,幫助他們快速熟悉業務流程,但對於那些渴望在投資決策層麵獲得突破性見解的讀者來說,可能需要尋找其他的參考書籍。
評分坦白說,《證券公司資産管理業務操作實務》這本書在操作流程的細緻性上,確實給我留下瞭深刻印象。從産品設立的前期市場調研、法律閤規審查,到中期的營銷推廣、銷售渠道建設,再到後期的客戶服務、報告撰寫,這本書都給予瞭相當詳盡的闡述。特彆是關於風險管理的部分,書中列舉瞭各種潛在的風險點,並給齣瞭相應的應對措施,這對於理解風險在資産管理業務中的重要性非常有幫助。然而,我在這本書裏並沒有找到太多關於“投資藝術”的討論,比如如何通過深入的基本麵分析來發掘被低估的投資機會,如何運用量化模型來優化投資組閤,或者如何解讀復雜的市場信號來做齣前瞻性的投資決策。書中更多的是關於“如何規範地操作”,而對於“如何更聰明地投資”則涉及不多。這讓我感覺,這本書更側重於業務的“執行層麵”而非“決策層麵”。對於一個希望深入理解投資策略和市場判斷的讀者來說,這本書的價值可能有限,但對於那些需要掌握具體操作規程、確保業務閤規的從業者而言,則是一本不可多得的工具書。
評分這本書的標題《證券公司資産管理業務操作實務》讓我原本以為能深入瞭解資産管理這個光鮮亮麗的行業,但讀下來之後,我發現它更像是一本操作指南,側重於“如何做”而不是“為什麼這麼做”。書中詳細列舉瞭基金募集、份額登記、信息披露等流程,甚至連錶格的填寫規範和係統操作的步驟都給得清清楚楚。比如,在講到開放式基金的申購贖迴時,它一步步地分解瞭從客戶提交申請到後颱係統處理,再到最終收益核算的整個過程。然而,對於這些操作背後的市場邏輯、風險控製策略,以及為什麼會采取某種操作方式,書中著墨甚少。我原本希望看到一些關於宏觀經濟分析如何影響資産配置的案例,或者不同投資策略的優劣分析,但這些內容幾乎沒有觸及。感覺更像是給剛入行的操作人員準備的“說明書”,對於希望理解資産管理行業底層邏輯和投資藝術的讀者來說,可能會覺得有些淺顯。當然,如果僅僅是為瞭熟悉日常操作流程,這倒是一本不錯的參考書,可以幫助新人快速上手,減少因操作失誤帶來的問題。但對於渴望提升投資理論水平或者掌握高級分析技巧的我來說,這本書提供的價值有限。
相關圖書








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.tinynews.org All Rights Reserved. 静思书屋 版权所有