

具体描述
● 证券资产管理业务范畴
●第二节 因证券资产管理业务而关闭的证券公司
●第三节 发达国家证券资产管理业务的发展情况
●第四节 我国证券资产管理业务发展
●第五节 国内外证券公司证券资产管理业务对比
●第二章 公募基金
● 概况
●第二节 基金的分类
●第三节 基金的募集发行
●第四节 基金的设立和交易
●第五节 基金投资分析
●第六节 基金的其他事项
●第七节 公募基金行业发展情况
●第八节 未来展望
●第三章 集合资产管理计划
● 概况
●第二节 业务流程
●第三节 业务准入标准
●第四节 市场推广
●部分目录
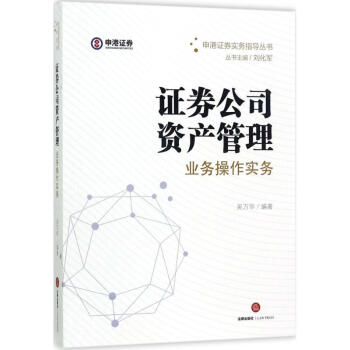
内容简介
吴万华编著的《证券公司资产管理业务操作实务》介绍了,证券资产管理业务一直以来都是证券行业的重点业务,从“变相借贷进行股票投资”,到资产管理业务“断臂求生”,到资产管理业务“全面放开,通道崛起”,到“统一监管,回归本源”。中国证监会对资产管理行业进行总体监管的整体原则为“兴利除弊、回归本质”,引导资产管理业务回归本源,“强化底线、稳中求进”,平稳有序地化解风险。 吴万华 编著 吴万华,华中理工大学工学学士,上海交通大学工学硕士,西安交通大学经济与金融学院博士。现任申港证券资产管理总部董事总经理,曾任国泰君安证券研究员,东北证券资产管理总部营销经理和不错投资经理,证券公司资产管理总部总经理助理兼投资主办人,从事证券资产管理行业近二十年,在证券资产管理业务上经验丰富,熟悉金融产品设计、市场营销、投资管理和风险控制。 序言证券资产管理业务一直以来都是证券行业的重点业务,从“变相借贷进行股票投资”,到资产管理业务“断臂求生”,再到资产管理业务“全面放开,通道崛起”,到“统一监管,回归本源”。其在发展过程中,内涵发生过较大的变化,业务经历过较大的波折,行业经历过较大的收缩,这个是其他证券类别没有发生过的。目前,中国证监会对资产管理行业进行总体监管的整体原则为“兴利除弊、回归本质”,引导资产管理业务回归本源,“强化底线、稳中求进”,平稳有序地化解风险。同时,根据资产管理业务定位,分类处理现有多类业务,即明确止产品刚性兑付和结构化配资业务,止资金池;通道类业务和非标融资业务;加大对投资顾问产品和结构化产品的规范力度;鼓励有能力的机构拓展主动投资管理类业务。中国证监会、基金业协会等多次强调并要求资产管理业务“减少监管套利,脱虚向实、坚守主业,围绕并服务于实体经济”,并指出“通道业务不是资产管理业务重点,早晚要消亡等用户评价
坦白说,《证券公司资产管理业务操作实务》这本书在操作流程的细致性上,确实给我留下了深刻印象。从产品设立的前期市场调研、法律合规审查,到中期的营销推广、销售渠道建设,再到后期的客户服务、报告撰写,这本书都给予了相当详尽的阐述。特别是关于风险管理的部分,书中列举了各种潜在的风险点,并给出了相应的应对措施,这对于理解风险在资产管理业务中的重要性非常有帮助。然而,我在这本书里并没有找到太多关于“投资艺术”的讨论,比如如何通过深入的基本面分析来发掘被低估的投资机会,如何运用量化模型来优化投资组合,或者如何解读复杂的市场信号来做出前瞻性的投资决策。书中更多的是关于“如何规范地操作”,而对于“如何更聪明地投资”则涉及不多。这让我感觉,这本书更侧重于业务的“执行层面”而非“决策层面”。对于一个希望深入理解投资策略和市场判断的读者来说,这本书的价值可能有限,但对于那些需要掌握具体操作规程、确保业务合规的从业者而言,则是一本不可多得的工具书。
评分这本书的标题《证券公司资产管理业务操作实务》让我原本以为能深入了解资产管理这个光鲜亮丽的行业,但读下来之后,我发现它更像是一本操作指南,侧重于“如何做”而不是“为什么这么做”。书中详细列举了基金募集、份额登记、信息披露等流程,甚至连表格的填写规范和系统操作的步骤都给得清清楚楚。比如,在讲到开放式基金的申购赎回时,它一步步地分解了从客户提交申请到后台系统处理,再到最终收益核算的整个过程。然而,对于这些操作背后的市场逻辑、风险控制策略,以及为什么会采取某种操作方式,书中着墨甚少。我原本希望看到一些关于宏观经济分析如何影响资产配置的案例,或者不同投资策略的优劣分析,但这些内容几乎没有触及。感觉更像是给刚入行的操作人员准备的“说明书”,对于希望理解资产管理行业底层逻辑和投资艺术的读者来说,可能会觉得有些浅显。当然,如果仅仅是为了熟悉日常操作流程,这倒是一本不错的参考书,可以帮助新人快速上手,减少因操作失误带来的问题。但对于渴望提升投资理论水平或者掌握高级分析技巧的我来说,这本书提供的价值有限。
评分我一直对资产管理行业充满好奇,特别是那些能够驾驭市场波动、为客户创造丰厚回报的基金经理们。我抱着学习他们是如何分析市场、制定投资策略的期望来阅读《证券公司资产管理业务操作实务》。这本书确实在操作层面给了我不少启发,例如关于产品设计、合规审查、销售推广等环节都有详细的介绍。书中提到如何根据不同的客户需求设计产品,如何进行风险评估,如何撰写产品说明书等,这些都让我对资产管理业务的“前台”有了更直观的认识。但是,在我更关注的“投资决策”层面,这本书的内容就显得非常笼统。它只是简单地提到了投资组合构建、风险分散等概念,但并没有深入探讨具体的量化模型、因子分析,或者如何运用技术分析和基本面分析来寻找投资机会。我更希望看到一些关于如何识别价值被低估的股票、如何预测债券市场的走向,或者如何在不同的经济周期下调整资产配置的实操案例。这本书更像是在讲“如何把产品卖出去”、“如何把流程走通”,而对于“如何赚到钱”的核心问题,则触及得不够深入。
评分购买《证券公司资产管理业务操作实务》的初衷,是希望能从中学习到一些关于投资组合管理和风险控制的实战技巧,毕竟资产管理的核心就在于此。书中在操作层面的一些规范性要求,比如关于尽职调查、信息隔离、反洗钱等合规性内容,确实做得比较详细,这对于确保业务合规运转至关重要。而且,对于一些日常操作流程,例如如何进行资产的估值、如何计算基金的净值、如何处理客户的咨询等,都有一定的介绍。然而,这本书的重点似乎更多地放在了“业务流程”和“合规管理”上,而对于“投资决策”这一资产管理的核心环节,挖掘得并不深。我没有看到关于如何构建有效投资组合的详细方法论,也没有深入探讨如何进行宏观经济分析、行业研究,以及如何选择具体投资标的的具体策略。例如,书中对于“如何选择一家优秀的公司进行投资”并没有提供具体的分析框架,也没有分享如何识别市场风险、如何进行动态的资产配置调整。对于一个希望提升投资实力的读者来说,这本书更像是一本“业务操作手册”,而并非一本“投资实战指南”。
评分我一直对资产管理行业所承载的财富增值使命充满敬意,并希望通过阅读《证券公司资产管理业务操作实务》来了解行业运作的细节。这本书在描述资产管理业务的各个环节时,确实非常具体,例如产品发行过程中涉及的审批流程、信息披露的规范、客户沟通的要点等。我也学到了不少关于资产配置的基本原则,例如分散化投资、风险承受能力匹配等。但是,我在这本书中并没有找到关于“如何洞察市场趋势”、“如何发掘超额收益”、“如何应对市场黑天鹅事件”等更具挑战性的投资智慧。它更像是一份详尽的“操作说明书”,将业务流程梳理得井井有条,但对于“为何这样做”和“如何做得更好”的深层次思考,则相对缺乏。比如,书中对于如何根据宏观经济数据调整资产配置的策略,并没有提供具体的分析框架或实操案例。因此,这本书更适合作为行业新人的入职指南,帮助他们快速熟悉业务流程,但对于那些渴望在投资决策层面获得突破性见解的读者来说,可能需要寻找其他的参考书籍。
相关图书








本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.tinynews.org All Rights Reserved. 静思书屋 版权所有