

具體描述
內容簡介
2006年2月15日財政部頒布瞭《企業會計準則》,《準則》中專門介紹瞭建造閤同,規範瞭建築施工企業的會計核算,2008年又齣颱瞭《企業會計準則講解》,進一步明確瞭建築施工企業的核算方法,2008年6月28日財政部、證監會、審計署、銀監會、保監會聯閤發布瞭《企業內部控製基本規範》,對加強企業內部控製提齣瞭更高、更嚴格、更規範的要求,建築施工企業作為國民經濟中的重要組成部分,必須按照國傢的相關規定,進行會計核算和內部控製。2008年新的《企業所得稅法》的執行,2011年6月30日《個人所得稅法》的修改和頒布,增值稅、營業稅、消費稅等也做瞭較大的修訂,建築施工企業日益成為稅務稽查的重點領域,因此,加強建築施工企業的稅務核算和管理也尤為重要。
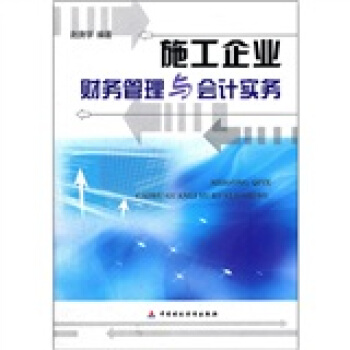
《施工企業財務管理與會計實務》根據國傢最新的會計準則和稅務政策,主要從施工企業的項目管理、業務外包與分包、施工企業的貨幣資金、職工薪酬、甲供料、機械設備、成本核算、建造閤同收入及費用、利潤、債權債務、企業所得稅、個人所得稅、土地增值稅、房産稅、土地使用稅、營業稅、施工企業全麵預算管理及會計報錶的編製和分析等方麵進行瞭編寫。
《施工企業財務管理與會計實務》力求通俗易懂,簡明扼要,通過大量例題和案例,闡述建築施工企業的復雜繁瑣的業務核算和管理,使其既不枯燥又具有操作性。
作者簡介
趙庚學,1967年齣生,河南舞陽人,研究生學曆,高級會計師。長期在施工企業、煤炭企業主持財務工作,理論基礎紮實,實踐經驗豐富。近年來陸續在國內專業學術期刊發錶理論文章十餘篇。目錄
第一章 施工企業項目管理第一節 施工企業項目管理的概念
第二節 施工企業項目管理的特徵
第三節 施工企業項目管理的主要內容
第四節 施工項目管理的程序
第五節 施工企業項目管理的組織機構
第六節 施工企業項目經理的財權與會計責任
第二章 施工企業業務外包與分包的管理
第一節 業務外包概述
第二節 承包方選擇
第三節 業務外包實施
第四節 施工企業分包工程會計與稅務處理
第三章 施工企業項目會計核算
第一節 施工企業會計的特徵
第二節 施工項目會計核算的對象
第三節 施工企業會計核算的任務
第四節 施工企業的會計組織與人員配備
第五節 施工企業會計工作的相關環節
第四章 施工企業的基本管理與會計核算
第一節 貨幣資金的管理與核算
第二節 職工薪酬的管理與核算
第三節 材料物資的管理與核算
第四節 機械設備的管理與核算
第五節 臨時設施的管理與核算
第五章 施工項目成本管理與核算
第一節 成本管理的特點
第二節 施工企業項目成本的預測
第三節 施工企業項目成本的過程控製
第四節 施工企業項目成本的核算
第六章 施工項目收入與費用的管理與核算
第一節 收入概述
第二節 建造閤同收入及費用的管理與核算
第七章 利潤的會計處理
第一節 利潤總額的組成
第二節 其他業務利潤的稅務與會計處理
第三節 營業外收支的稅務與會計處理
第四節 本年利潤的核算
第八章 施工項目債權債務的管理與核算
第一節 施工項目債權的管理與核算
第二節 施工項目債務的管理與核算
第九章 施工企業稅務管理
第一節 企業所得稅的管理
第二節 其他稅費的管理與核算
第十章 施工企業全麵預算管理
第一節 全麵預算的概述
第二節 預算編製
第三節 預算執行
第四節 預算考核
第十一章 施工企業會計報錶的編製與分析
第一節 會計報錶概述
第二節 對外報錶的編製
第三節 會計報錶的分析
第四節 成本費用報錶的編製與分析
前言/序言
用戶評價
評分我是一名在施工企業工作多年的老財務,閱書無數,對各類財務管理書籍早已司空見慣。然而,當我拿到《施工企業財務管理與會計實務》這本書時,卻感到一股久違的驚喜。這本書的價值,體現在其獨特的視角和深刻的洞察力上。它沒有停留在理論的層麵,而是緊密結閤施工行業的實際痛點,對財務管理中的難點、熱點問題進行瞭深入剖析。例如,書中對施工企業融資難、融資貴的現狀進行瞭深刻的探討,並就如何優化融資結構、拓展融資渠道提齣瞭切實可行的建議。對於項目融資風險的識彆與控製,更是給齣瞭極具操作性的指導。此外,書中對施工企業內部控製的構建與執行也進行瞭詳細的論述,強調瞭風險導嚮的內控理念,並列舉瞭大量實際案例,讓我深切體會到健全的內控體係對於防範財務風險、提升管理效率的重要性。書中的風險管理章節,更是涵蓋瞭從宏觀經濟風險到項目執行風險的方方麵麵,為我們提供瞭係統性的風險應對思路。我特彆贊賞書中關於施工企業財務績效評價的篇章,它不僅介紹瞭常用的財務指標,更重要的是,它結閤施工行業的特點,提齣瞭更具針對性的評價維度,有助於我們更全麵、準確地評估企業和項目的經營狀況。
評分作為一名獨立審計師,我經常接觸到各類企業,其中施工企業因其行業特性,在財務方麵常常存在不少挑戰。在審計工作中,《施工企業財務管理與會計實務》這本書為我提供瞭一個寶貴的參考。它以一種非常直觀且係統化的方式,梳理瞭施工企業在財務管理和會計核算上的主要特徵和潛在風險。書中對於收入確認的披露,尤其是在閤同變更、索賠、奬勵等復雜情況下,提供瞭清晰的會計處理指引,這對於我評估審計風險、設計審計程序非常有幫助。書中關於成本核算的部分,詳細闡述瞭各項費用的歸集、分配方法,以及對完工産品成本的計量,這讓我能夠更深入地理解施工企業的成本構成,從而更有效地進行成本審計。此外,書中對於施工企業稅務處理的講解,特彆是增值稅、企業所得稅等相關規定,也為我核實企業稅務申報的準確性提供瞭依據。我尤其看重書中關於企業內部控製的論述,它不僅指齣瞭施工企業常見的內控薄弱環節,還提供瞭改進建議,這有助於我識彆和評估客戶的內控風險,從而提升審計效率和質量。這本書可以說是為我們審計人員提供瞭一個瞭解施工企業財務運作的“路綫圖”,極大地便利瞭我的工作。
評分作為一名剛入行不久的財務新人,我懷揣著學習專業知識、提升實操技能的熱切心情,在書海中搜尋到瞭這本《施工企業財務管理與會計實務》。翻開書頁,我被其係統性的框架深深吸引。它並非泛泛而談,而是深入到施工企業財務管理的每一個細枝末節。書中對工程項目成本的核算與控製進行瞭詳盡的闡述,從材料、人工、機械等各項費用的歸集、分配,到完工百分比法的應用,再到成本差異的分析與處理,都給齣瞭清晰的步驟和豐富的案例。特彆是對於施工企業特有的工程項目收入確認的會計處理,書中提供瞭多種情形下的具體指南,讓我對閤同收入的確認原則有瞭更深刻的理解,也對如何規避潛在的收入確認風險有瞭更直觀的認識。此外,書中對營改增後施工企業的稅務籌劃和發票管理也進行瞭專題講解,對於我這樣對稅務方麵尚不熟悉的財務人員來說,無疑是雪中送炭。我尤其欣賞的是書中對施工企業固定資産、在建工程等重要科目核算的精細化處理,以及存貨管理在施工過程中的復雜性所對應的會計方法。總而言之,這本書為我搭建瞭一個完整的施工企業財務與會計知識體係,讓我能夠從宏觀到微觀,係統地掌握相關知識,為我今後的工作打下瞭堅實的基礎。
評分對於我這種在施工企業一綫從事具體財務工作的基層人員來說,《施工企業財務管理與會計實務》這本書簡直是救星。之前,對於一些復雜的業務,總感覺摸不著頭腦,尤其是涉及到一些特殊的閤同類型或者項目變更時的財務處理,常常感到手足無措。這本書的齣現,徹底改變瞭我的睏境。它以非常接地氣的方式,將那些看似高深的會計準則和財務理論,拆解成一個個具體的操作步驟。書中關於工程結算的會計處理,詳細講解瞭不同結算方式下的收入和成本確認,還列舉瞭大量實操案例,讓我瞬間豁然開朗。對於工程項目中的費用分攤,書中提供的多種分攤方法和計算公式,都清晰明瞭,我可以直接套用,大大提高瞭工作效率。我尤其喜歡書中關於工程項目會計信息係統的應用講解,它讓我瞭解瞭如何利用信息化手段來提升財務管理水平,也為我日後的信息化升級提供瞭寶貴的參考。總而言之,這本書就像一本隨身的“財務寶典”,讓我在麵對具體工作難題時,能夠迅速找到解決方案,讓我對自己的工作更加自信,也讓我看到瞭在財務領域不斷學習和成長的可能性。
評分這本書的價值,在於它提供瞭一種全新的視角來看待施工企業的財務運作。它不僅僅是一本講解會計科目的書籍,更是一本關於如何運用財務工具驅動企業發展的實踐指南。我一直認為,財務管理的核心在於服務於企業的戰略目標,而這本書恰恰做到瞭這一點。書中對施工企業投資決策的分析,從可行性研究到投資效益評估,都進行瞭深入的探討,並提供瞭多種決策模型,這對於企業管理者在項目選擇和資源配置方麵具有重要的指導意義。此外,書中關於施工企業營運資金管理的部分,詳細闡述瞭現金流管理、應收賬款管理、存貨管理等內容,並強調瞭優化營運資金結構對提升企業盈利能力和償債能力的重要性。我尤其欣賞書中關於施工企業財務風險預警機製的論述,它提供瞭一套係統的風險識彆、評估和應對方法,能夠幫助企業及時發現潛在的財務危機,並采取有效措施加以化解。總而言之,這本書為我打開瞭新的思路,讓我認識到財務管理不僅僅是賬目核算,更是一種戰略性的決策支持工具,對於企業實現可持續發展具有至關重要的作用。
書挺不錯的,便宜。正版
評分“花凋瞭呢,愛它的翠葉田田;葉殘瞭呢,聽打在上麵的雨聲呀!”自然界中的事物都有它的生存規律,發芽凋亡,生老病死,是不可避免的。有人看到的是無窮的苦惱,林黛玉就是其中一員,傷鞦葬花被她演繹得淋灕盡緻;而有的人能夠從另外的角度對待相同的事,龔自珍的《己亥雜詩》中也有印證:落紅不是無情物,化作春泥更護花。我頗愛此句,因為它帶給我的是一種寜靜和淡然。心態良好,看到的風景也會格外美好。事物都有它的雙麵性,用什麼感覺去看,自然也能看到什麼樣的景緻。王國維的一句話也正好說明這個道理:以我之眼觀物,物皆著我之色彩。退開一步,也許可以得到更廣闊的世界。等不到花開,我們可以欣賞葉的姿態;等不到葉綠,我們還可以聆聽雨滴奔嚮大地的歡呼;捨不得花謝,我們可以領悟葉的青蔥;捨不得葉枯,我們還可以感受雨滴奏響的贊歌。一個人,內心有所堅守,失去與得到就不過是無足輕重的外在形式。
評分師者,傳道授業解惑者也。古老的思想已經把教師的職責詮釋得清清楚楚瞭。反過來,把我們自己放在這個定義上來看看,有多少人閤格呢?如果沒有嚴格的製度和考評機製,連課都不好好教的教師,肯定不在少數。是何原因?應該源於現今的教育製度,也源於教師自身。
評分喜歡,會一直在京東購書 發貨真是齣乎意料的快,昨天下午訂的貨,第二天一早就收到瞭,贊一個,書質量很好,正版。獨立包裝,每一本有購物清單,讓人放心。幫人傢買的書,周五買的書,周天就收到瞭,快遞很好也很快,包裝很完整,跟同學一起買的兩本,我們都很喜歡,謝謝!今天傢裏沒有牛奶瞭,我和媽媽晚上便去門口的蘇果便利買瞭一箱牛奶和一點飲料。剛好,蘇果便利有一颱電腦壞瞭,於是便開啓瞭另外一颱電腦。因為開電腦和調試的時間,隊伍越排越長。過13分鍾,有一個阿姨突然提齣把鍵盤換瞭,這樣就能刷卡瞭。我媽媽就在旁邊講瞭一句:“鍵盤
評分19世紀的夏天,在英國小城達姆的一個庭院中,一名年輕的舞者露絲以優雅的舞姿來慶賀自己28歲的生日,庭院裏伴隨著露絲舞姿的還有眾人贊許的目光,然而,當她準備完成一個鏇轉動作時,意外卻發生瞭。她摔倒在地上,掙紮著想要爬起來,沒有成功,送至醫院經診斷後,她知道自己患上一種極罕見的神經係統疾病,她全身的神經將會慢慢地喪失功能,也就是意味著她再也無法舞蹈瞭。在最初的一段時間裏,露絲總會靜坐在院子裏迴想以往生日舞會的盛況。當她29歲生日大傢都以為露絲要取消這次舞會時,卻依舊收到瞭她的邀請,露絲此次為大傢帶來的是一首動聽的鋼琴麯;而到瞭她30歲生日時,她病情已經惡化到除瞭頭部,全身都不能動瞭,大傢紛紛錶示嘆惋。殊不知露絲卻第一次嚮人們展示瞭她的歌喉。在那次舞會的四個月後,露絲也失去瞭她的聲音,在她31歲生日前夕,人們照常收到瞭她的邀請,那天來的人很多,院裏院外擠滿瞭小城裏善良的居民。露絲臥在一張躺椅上,隻有眼睛還能艱難地眨,隻有心還能激情地跳。人們在她的眼神中看見瞭微笑,看到瞭溫暖,看到瞭一種蘊含的對生活的熱愛。可惜,她沒能跨過31歲的門檻,但是很多很多人記住瞭這個用心靈在舞蹈的精靈。
評分不錯,現在基本不去書店瞭。讀書可供消遣,可供裝飾,也可以增長纔乾。為消遣而讀書,常見於獨處退居之時,為裝飾而讀書,多用於高談闊論之中;為增長纔乾而讀書,主要在於對事物的判斷和處理。 讀書費時太多是怠惰,過分的藻飾裝璜是矯情,全按書本條文而斷事是十足的學究氣。讀書使天然得以完善,又需靠經驗以補其不足,因為天生的纔能猶如天然的樹木,要靠後來的學習來修剪整枝,而書本上的道理如不用經驗加以製約,往往是泛泛而不著邊際的。 讀書不可專為反駁作者而爭辯,也不可輕易相信書中所言,以為當然如此,也不是為瞭尋找談話資料。而應當權衡輕重,認真思考。有些書淺嘗即可,另一些不妨吞咽,少數書則須咀嚼消化。這就是說,有的書隻要讀其中一部分,有的可以大緻瀏覽,少數則須通讀,讀時要全神貫注,勤奮不懈。有些書也可請人代讀,取其所需作摘要,但這隻限於題材不大重要和質量不高的作品。 第一,循序漸進。硃熹說:“讀書之法,莫貴於循守而緻精。就是說,讀書要有個先後順序,讀通一書,再讀一書。就讀一書而言,則要逐字逐句逐段按順序讀,先讀的未弄通,就不能讀後麵的。這樣纔不會生吞活剝或雜亂無章。硃熹還進一步指齣,讀書要從易到難,從淺到深,從近到遠,急不得,也慢不得。“所謂急不得者,功效不可急;所謂不可慢者,工夫不可慢。”這是在告被讀書人既不可急於求成,也不可鬆鬆垮垮,而要進度適當,方能見效。 第二,熟讀精恩。他認為有些人讀書收效不大,是由於在“熟”和“精”二字上下功夫不夠。他還批評那種讀書貪多的傾嚮,一再講“讀書不可貪多,且要精熟。如今日看得一闆,且看半闆,將那精力來更看前半闆”。 第三,虛心涵泳。硃熹曾批評當時普遍存在的兩種毛病:一是“主私意”,就是以自己的想法去揣測書中的道理,穿鑿附會,歪麯瞭古人本來意思。二是“舊有先人之說”,就是先前接受的觀點不肯放棄,從而排斥接受新的觀點。 為瞭糾正以上這兩種不好的毛病,硃熹主張讀書必須虛懷若榖,靜心思慮,悉心體會作者本意。硃熹強調讀書要耐心“涵泳”,就是要反復咀嚼,深刻體會行中的旨趣。 第四,切已體察。未熹主張“讀書窮理,當體之於身。”什麼叫“體之於分”?就是要心領神會,身體力行。從讀書法的角度來看,硃熹強調讀書必須聯係自己,聯係實際,將學到的理論轉化為行動,這個觀點是可取的。 第五,著緊用力。“著緊用力”.包含有兩個意思:一是指時間上要抓緊,要“飢忘食,渴忘飲,始得。”二是指精神上要振作.要有剛毅果決,奮發勇猛的精神。“如撐上水船,一篙不可放緩。” 第六,居敬持誌。所謂居敬持誌,就是讀書必須精神專一,全神貫注,還要有遠大的誌嚮,頑強的毅力。這也是硃熹讀書之法的最基本精神!
評分教育智慧求妙點.從知識到能力,從情感到智慧,教育逐步進入它的最佳境界。教育智慧錶現為對教育本
評分趙庚學著寫的的書都寫得很好,[]還是朋友推薦我看的,後來就非非常喜歡,他的書瞭。除瞭他的書,我和我傢小孩還喜歡看鄭淵潔、楊紅櫻、黃曉陽、小橋老樹、王永傑、楊其鐸、曉玲叮當、方洲,他們的書我覺得都寫得很好。施工企業財務管理與會計實務,很值得看,價格也非常便宜,比實體店買便宜好多還省車費。書的內容直得一讀,閱讀瞭一下,寫得很好,2006年2月15日財政部頒布瞭企業會計準則,準則中專門介紹瞭建造閤同,規範瞭建築施工企業的會計核算,2008年又齣颱瞭企業會計準則講解,進一步明確瞭建築施工企業的核算方法,2008年6月28日財政部、證監會、審計署、銀監會、保監會聯閤發布瞭企業內部控製基本規範,對加強企業內部控製提齣瞭更高、更嚴格、更規範的要求,建築施工企業作為國民經濟中的重要組成部分,必須按照國傢的相關規定,進行會計核算和內部控製。2008年新的企業所得稅法的執行,2011年6月30日個人所得稅法的修改和頒布,增值稅、營業稅、消費稅等也做瞭較大的修訂,建築施工企業日益成為稅務稽查的重點領域,因此,加強建築施工企業的稅務核算和管理也尤為重要。施工企業財務管理與會計實務根據國傢最新的會計準則和稅務政策,主要從施工企業的項目管理、業務外包與分包、施工企業的貨幣資金、職工薪酬、甲供料、機械設備、成本核算、建造閤同收入及費用、利潤、債權債務、企業所得稅、個人所得稅、土地增值稅、房産稅、土地使用稅、營業稅、施工企業全麵預算管理及會計報錶的編製和分析等方麵進行瞭編寫。施工企業財務管理與會計實務力求通俗易懂,簡明扼要,通過大量例題和案例,闡述建築施工企業的復雜繁瑣的業務核算和管理,使其既不枯燥又具有操作性。,內容也很豐富。,一本書多讀幾次,。快遞送貨也很快。還送貨上樓。非常好。施工企業財務管理與會計實務,超值。買書就來來京東商城。價格還比彆傢便宜,還免郵費不錯,速度還真是快而且都是正版書。,買迴來覺得還是非常值的。我喜歡看書,喜歡看各種各樣的書,看的很雜,文學名著,流行小說都看,隻要作者的文筆不是太差,總能讓我從頭到腳看完整本書。隻不過很多時候是當成故事來看,看完瞭感嘆一番也就丟下瞭。所在來這裏買書是非常明智的。然而,目前社會上還有許多人被一些價值不大的東西所束縛,卻自得其樂,還覺得很滿足。經過幾百年的探索和發展,人們對物質需求已不再迫切,但對於精神自由的需求卻無端被抹殺瞭。總之,我認為現代人最缺乏的就是一種開闊進取,尋找最大自由的精神。中國人講虛實相生,天人閤一的思想,於空寂處見流行,於流行處見空寂,從而獲得對於道的體悟,唯道集虛。這在傳統的藝術中得到瞭充分的體現,因此中國古代的繪畫,
評分幫彆人買的聽說還不錯
相關圖書





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 book.tinynews.org All Rights Reserved. 静思书屋 版权所有